Wprowadzenie
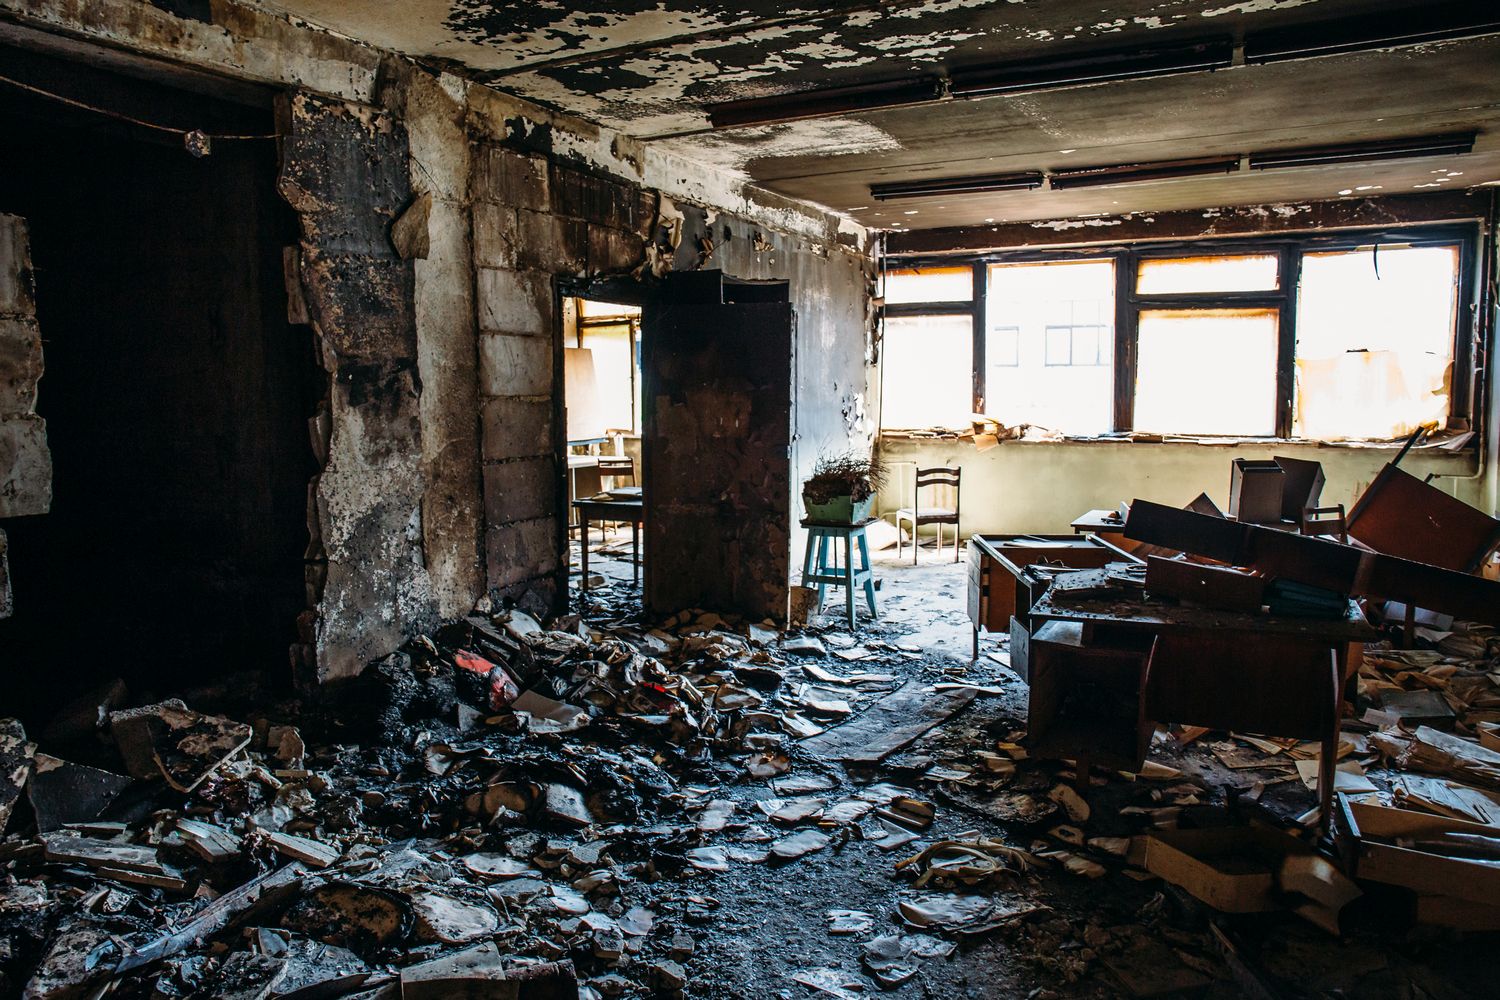
Pożar to jedna z najtrudniejszych szkód majątkowych: niszczy mienie, zatrzymuje biznes, a skutki wtórne (sadza, dym, woda gaśnicza) potrafią zwiększyć rozmiar strat o kolejne dziesiątki procent. Aby odzyskać pełne odszkodowanie, potrzebne są poprawny kosztorys, twarde dowody szkody, dobrze udokumentowane koszty czyszczenia oraz – w firmach – rzetelnie policzone utracone korzyści.
W takich sprawach warto rozważyć wsparcie wyspecjalizowanego zespołu, który przygotuje kalkulacje i poprowadzi korespondencję z ubezpieczycielem.
Co zrobić od razu po pożarze (checklista 24–72 h)
1. Bezpieczeństwo i zabezpieczenie miejsca: odłączenie mediów, tymczasowe zabezpieczenie dachu/otworów, ochrona przed dostępem osób trzecich.
2. Dowody: protokół PSP, notatka Policji (jeżeli była), pełna dokumentacja zdjęciowa/wideo „po” oraz – jeśli są – zdjęcia „przed”.
3. Minimalizacja szkody: osuszanie po akcji gaśniczej, demontaż zwęglonych elementów grożących zawaleniem, zabezpieczenie mienia przed dalszym zniszczeniem.
4. Zgłoszenie szkody: niezwłocznie do ubezpieczyciela; zachowanie numeru szkody i potwierdzenia zgłoszenia.
5. Inwentaryzacja: spis z natury mienia zniszczonego i uszkodzonego, rozdzielenie na: konstrukcje/wykończenia, instalacje, wyposażenie, elektronika, zapasy, dokumenty.
Zakres odpowiedzialności – mieszkanie vs firma
1. Polisa mieszkaniowa: najczęściej w wariancie odtworzeniowym (bez amortyzacji) dla stałych elementów i w wariancie rzeczywistym dla ruchomości. Warto sprawdzić sumy ubezpieczenia (ryzyko niedoubezpieczenia i proporcjonalnych redukcji).
2. Polisa firmowa: osobno budynek/budowla, środki trwałe, mienie obrotowe, utrata zysku (BI/LOP) oraz często koszty odtworzenia dokumentacji.
3. VAT: osoby niebędące VAT-owcami – wartości brutto; przedsiębiorcy – zwykle netto (w zależności od prawa do odliczenia).
Kosztorys szkód – jak policzyć i uwiarygodnić
Metodyka i stawki
- Budowlanka: kalkulacje w oparciu o KNR/KNNR i bieżące bazy cen (np. roboczogodzina, materiały, sprzęt). W kosztorysie wskazane są: pozycje, normy, ilości, stawki RBG i narzuty (Kp, Z, zysk).
- Instalacje i elektronika: wyceny producentów/serwisów, karty katalogowe, koszt wymiany/naprawy, protokoły z diagnozy.
- Wyposażenie: ceny rynkowe (oferty 3 dostawców), faktury zakupu, amortyzacja – tylko jeśli OWU przewiduje wartość rzeczywistą.
- Utylizacja: pozycje na demontaż, segregację, KPO/BDO, transport, opłaty składowiskowe.
Co dołączyć do kosztorysu
- pełna inwentaryzacja z numeracją pozycji,
- zdjęcia każdej pozycji (przed/po, zbliżenia),
- faktury/rachunki i dowody wartości (gdy brak – oferty rynkowe),
- opinia techniczna o braku możliwości naprawy (dla elektroniki/instalacji po ekspozycji na dym/wilgoć),
- harmonogram prac (terminy odtworzenia – ważne przy utraconych korzyściach).
Najczęstsze spory z ubezpieczycielem
- Zaniżanie stawek RBG i narzutów – warto odnieść do cen lokalnych i specyfiki robót specjalistycznych (dekontaminacja).
- Zamiana materiałów na tańsze – gdy polisa przewiduje wariant odtworzeniowy, należy żądać materiałów równoważnych jakościowo.
- Amortyzacja wbrew OWU – przy wariancie odtworzeniowym amortyzacja co do zasady nie powinna być stosowana. - Pomijanie szkód wtórnych (dym, sadza, korozja po gaszeniu) – należy wykazać związek przyczynowy i niezbędność technologii czyszczenia.
Czyszczenie po pożarze – koszty i dowody
Zakres prac usuń–dekon – od czego zależy cena
- Dekontaminacja i neutralizacja: suche lodowe ścieranie, chemiczna neutralizacja kwasów dymowych, mycie powierzchni, usuwanie sadzy.
- Filtracja i dezodoryzacja: profesjonalne oczyszczacze z filtrami HEPA, ozonowanie/plazma/mgła sucha – w zależności od materiałów.
- Osuszanie: po akcji gaśniczej – osuszacze kondensacyjne/sorbcyjne, pompy ciepła, monitoring wilgotności.
- Malowanie odtworzeniowe: grunty blokujące przebarwienia i zapachy (technologie „smoke block”).
- Utylizacja: protokoły, wagi, klasyfikacja odpadów.
Jak to udowodnić
- Zlecenia i kosztorysy firm sprzątających, protokoły odbioru, raporty z pomiarów (VOC, wilgotność).
- Karty technologiczne użytych środków i urządzeń.
- Seria zdjęć z kolejnych etapów: stan 0 → po dekontaminacji → po odtworzeniu.
- Oświadczenia o braku możliwości „zwykłego” sprzątania (np. głęboka penetracja dymu).
Utracone korzyści (głównie dla firm) – jak liczyć i dokumentować
Czym są utracone korzyści
To dochód, którego nie osiągnięto wskutek pożaru, przy zachowaniu normalnego toku spraw, pomniejszony o koszty zaoszczędzone. W praktyce: zysk brutto, którego firma nie wypracowała w okresie przestoju/ograniczeń.
Formuła (w uproszczeniu)
Utracony zysk = (hipotetyczne przychody – osiągnięte przychody) – koszty nieponiesione
- Horyzont czasowy: od dnia szkody do dnia przywrócenia zdolności operacyjnej (zgodnie z harmonogramem odtworzenia).
- Dane: księgi (PIT/CIT, JPK), raporty sprzedaży, umowy/zamówienia od klientów, kalendarze rezerwacji.
- Dowody oszczędzonych kosztów: np. media, surowce, wynagrodzenia akordowe, marketing.
Dodatki, które warto ująć
- Koszty przyspieszenia odtworzenia (nadgodziny, praca nocna, ekspresowe dostawy).
- Najem lokalu zastępczego / stanowisk pracy, wynajem sprzętu.
- Reklamacje/zwroty wynikłe z opóźnień spowodowanych pożarem.
- Okres karencji i limity – sprawdzić w polisie BI/LOP.
Komunikacja z ubezpieczycielem – taktyka i terminy
- Zgłoszenie kompletne: już na etapie zgłoszenia dołączyć podstawowe zdjęcia, protokół PSP i wstępny spis strat.
- Wyceny porównawcze: dla kluczowych pozycji 2–3 oferty, aby uwiarygodnić stawki rynkowe.
- Pisemne odpowiedzi: prosić o pełne kosztorysy i wskazanie podstaw redukcji (stawki, normy, zamienniki).
- Część bezsporna: domagać się niezwłocznej wypłaty kosztów oczywistych (zabezpieczenie, utylizacja, tymczasowe przykrycia).
- Odwołanie: w razie zaniżeń – korekty kosztorysu, dodatkowe dowody, ewentualnie opinia niezależnego rzeczoznawcy.
Najczęstsze błędy poszkodowanych
- Brak pełnej inwentaryzacji i dokumentacji zdjęciowej.
- Niedoszacowanie czyszczenia i utylizacji w kosztorysie.
- Akceptowanie zbyt niskich stawek RBG i materiałowych.
- Nieudokumentowanie utraconych korzyści (brak danych księgowych i harmonogramu odtworzenia).
- Pominięcie VAT i kwestii niedoubezpieczenia w kalkulacjach.
>Mini-HowTo: od zgłoszenia do wypłaty
1. Zgłoszenie szkody + wstępna dokumentacja.
2. Inwentaryzacja i kosztorys (KNR/KNNR, wyceny).
3. Zlecenie czyszczenia i zabezpieczenia – protokoły odbioru.
4. Przygotowanie kalkulacji utraconych korzyści i kosztów dodatkowych.
5. Negocjacje kosztorysu; wniosek o wypłatę części bezspornej.
6. Decyzja i wypłata; odwołanie – jeśli to konieczne.
Najczęstsze pytania (FAQ)
Czy ubezpieczyciel może naliczać amortyzację?
Tylko jeśli polisa przewiduje wariant rzeczywisty. W wariancie odtworzeniowym celem jest przywrócenie stanu sprzed szkody – bez amortyzacji.
Jak udowodnić koszty czyszczenia?
Faktury, protokoły odbioru prac, kosztorysy firm sprzątających, raporty z pomiarów (wilgotność, VOC), dokumentacja zdjęciowa etapów prac.
Jak długo można liczyć utracone korzyści?
Do momentu realnego odtworzenia zdolności operacyjnej, przy zachowaniu rozsądnych działań minimalizujących stratę (plan odtworzenia, oferty, harmonogram).
Czy odszkodowanie obejmuje najem lokalu zastępczego?
Tak, jeżeli wynika on z konieczności kontynuacji zamieszkania lub działalności i mieści się w niezbędnych kosztach przywrócenia funkcjonowania – warto gromadzić umowy i faktury.
Co z VAT?
Osoba prywatna zwykle otrzymuje kwoty brutto; przedsiębiorca mający prawo do odliczenia – netto.
Podsumowanie
Pełne rozliczenie szkody po pożarze wymaga trzech filarów: rzetelny kosztorys, udokumentowane czyszczenie/dekontaminacja i – w biznesie – wiarygodnie policzone utracone korzyści. Dobre dowody i spójna komunikacja z ubezpieczycielem znacząco zwiększają szanse na wypłatę w prawidłowej wysokości. W złożonych przypadkach warto skorzystać z pomocy specjalistów, którzy przejmą kalkulacje i negocjacje z ubezpieczycielem, oszczędzając nam czas i nerwy.
Uwaga - niniejszy artykuł nie stanowi porady prawnej i nie może być tak traktowany. Jeżeli potrzebujesz zasięgnąć profesjonalnej porady prawnej, skontaktuj się z nami!
Pierwotnie opublikowano w serwisie PotrzebujeszNas.pl — materiał źródłowy. Zachowano pierwotną datę publikacji.
Pomoc w praktyce
Wybierz usługę odpowiadającą Twojej sytuacji: